
1位
FWD収入保障
1
日本生命グループが運営する
安心の保険⽐較サイト
お問い合わせ・ご相談などお気軽に
通話無料|10:00~17:00(日曜日を除く)
 0120-088-356
Best Selling Insurance
入力して月々の
保険料を確認
くらべる保険なびの直近3か月の販売実績に基づき、申込み件数が多い順にランキング形式でご紹介!
年代別総合ランキング
ネット保険ランキング
全年代もしものときにのこされたご家族の生活等を毎月の年金でサポートする保険です。
代HS-26-098-460(2026.6)
【貯蓄機能も備えています】 保険料の負担を抑えた一生涯保障の死亡保険です。
ORIX2025-F-065
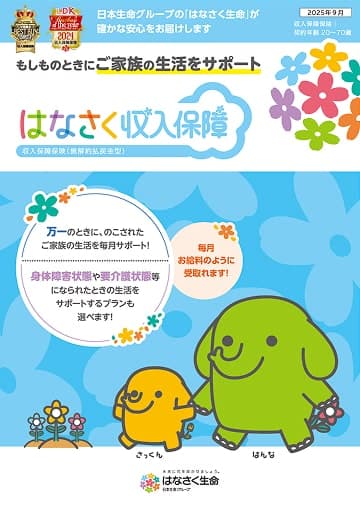
【毎月年金で受取れます】 もしものときに家族を守る収入保障保険です。
ORIX2025-F-065
【毎月年金で受取れます】 もしものときに家族を守る収入保障保険です。
試算条件:「年金月額:10万円|支払保証期間:1年|非喫煙者優良体保険料率|口座振替扱|保険期間・保険料払込期間:65歳」
ORIX2025-F-065
お手頃な保険料で手続きもカンタン! 死亡と所定の高度障害状態に備えられる定期保険です。
募補07647-20260417
死亡保障に特化したシンプルな掛け捨て型の保険です。
試算条件:「保険金額:500万円|口座振替扱|保険期間・保険料払込期間:10年」
ORIX2025-F-065
※くらべる保険なび・提携代理店(日本生命グループ:ライフプラザパートナーズ / ほけんの相談ショップ / ほけんの110番)の販売実績を集計(期間:2026年6月1日〜2026年8月31日)
生命保険とは人の生死にかかわる保険で、死亡したときにお金を残せる保険(終身保険、定期保険、収入保障保険など)や満期時に生存していたらお金がもらえる保険(個人年金保険など)などがあります。生命保険は、万一の場合の家族への生活保障や将来に向けた資産形成のために利用されます。
このページでは死亡したときにお金を残せる保険(死亡保険)についてのランキングを紹介しています。
生命保険(死亡保険)は、被保険者が死亡した場合に家族にお金(死亡保険金)を残すことができる保険です。一方、医療保険は、病気やけがをして入院や手術をした場合などに医療費の保障としてお金(入院給付金や手術給付金など)を受け取ることができる保険です。
いずれも死亡した場合に保険金を受け取れる生命保険ですが、それぞれ以下のような特徴があります。
保険料については、保険金額(収入保障保険は最大の受取総額)が同じであれば、終身保険>定期保険>収入保障保険となります。
生命保険では、終身保険が貯蓄型、定期保険や収入保障保険が掛け捨て型になります。
貯蓄型は死亡保障とともに、将来に向けて資産形成も行いたい場合などに適しています。ただし、貯蓄に回る分、保険料は割高になります。一方、掛け捨て型は保険料が割安なので、小さなお子様がいる方など高額な保障が必要な場合に適しています。
したがって、どちらかがよいとか優れているということはありません。保険加入の目的にあわせて選択するとよいでしょう。
なお、掛け捨てというと損をしそうな印象を受けますが、支払った保険料は保障に対する適正な対価ですので、損をしているということはありません。
死亡した場合にお金を残す死亡保険という意味では、扶養家族がいるかどうかで必要な保障額は変わってきます。
独身でも親や兄弟を扶養している、シングルファーザーやシングルマザーであるといったケースでは、自身に万一のことがあったときに家族に生活費を残せるような生命保険が必要になります。一方で、独身で扶養家族がいなければ家族の生活保障は必要ありません。お葬式代に相当するくらいの保険に入るか、資産が十分にある方であればあえて生命保険に入らなくてもよいでしょう。
持病があっても、2~3項目の質問に該当しなければ入れる緩和型(限定告知型)の生命保険や告知なしで入れる無選択型の生命保険があります。ただし、告知項目がなくなっていくにつれて保険料は割高になっていきますのでご注意ください。持病があると、保険に入れないイメージがあるかもしれませんが、通常の生命保険でも条件によっては入れる場合があります。告知を嫌がらず保険会社・保険代理店に相談してみるとよいでしょう。
家族構成や資産がどの程度あるか(保険以外にどの程度お金を残せるか)によって変わってきます。考え方としては、残される家族が生活していくために月々どれくらいの金額を保険として残す必要があるか、そしてそのお金がどれだけの期間必要か(例えば、子どもが成人するまで、妻が老齢年金を受け取れるようになるまでなど)によって、金額×期間で計算することができます。
死亡保険金を受け取るのは、保険契約時に指定する保険金受取人です。そのため、途中で保険金を残したい人が変わったときや保険金受取人が死亡したときなどは、保険金受取人の変更手続きをする必要があります。なお、一般的に受取人に指定できるのは、配偶者と2親等以内の血縁者です。
死亡保険金には税金がかかります。
かかる税金は、保険契約者、被保険者、保険金受取人の関係によって、相続税がかかる場合、所得税がかかる場合、贈与税がかかる場合があります。贈与税は税率が高くなりますので、ご注意ください。
| 契約形態 | かかる 税金 |
||
|---|---|---|---|
| 契約者 | 被保険者 | 死亡保険金の受取人 | |
| 夫 | 夫 | 妻や子 | 相続税 |
| 夫 | 妻 | 夫 | 所得税・住民税 |
| 夫 | 妻 | 子 | 贈与税 |
死亡保険金の受け取り手続きは、保険金受取人が行います。そのため、まずは保険証券により受取人を確認する必要があります。
手続きは以下のとおりです。
商品選びにお困りでしたら
無料保険相談をご利用ください。
お客様のお話をお伺いしながら、ぴったりなプランをご提案します。
保険相談について詳しく見る
日本生命グループが運営する
安心の保険⽐較サイト
お問い合わせ・ご相談などお気軽に
通話無料|10:00~17:00(日曜日を除く)
0120-088-356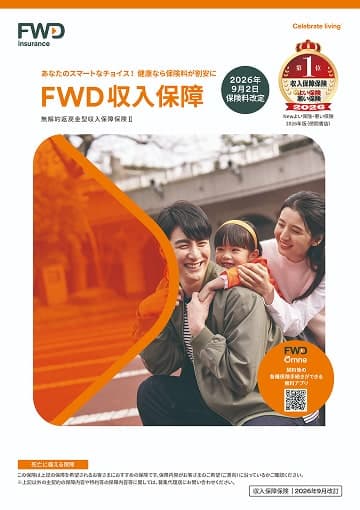

 生命保険ってどんな保険?何のためにあるのでしょうか?
