
医療保険やがん保険を選ぶ時に、先進医療特約を付加するケースが多くなっていますが、 先進医療特約 は本当に必要なのでしょうか?
そもそも先進医療とは何か、普通の治療方法とはどう違うのか、そしてどのぐらいの費用がかかるのかなど、先進医療のイロハを知っておくともしもの時に便利です。 また先進医療特約は、保険商品によって保障内容が違っていることもありますので、選び方のコツも抑えておきましょう。
1. 先進医療とは?
先進医療特約について話す前に、まずは先進医療とは何かということをしっかり理解しましょう。
公的医療保険制度が適用されない治療の中には、高度な技術による治療方法があります。そのような高度な治療方法のうち、 特定の大学病院などで研究・開発され実施されている高い医療技術で、将来的に保険導入が期待されている医療技術で、厚生労働大臣の承認を受けたもの を先進医療といいます。
1-1. 先進医療の種類と、対象となる医療機関
先進医療はどこの病院でも受けられるわけではありません。
医療技術ごとに、実施する医療機関(高度な技術を持つ医療スタッフと施設設備を持つ大学病院など)が特定されています
。
※令和8年7月1日現在、先進医療の対象となっている医療技術は73種類
同じ治療方法でも、承認を受けていない医療機関の場合は先進医療には該当しないということになりますので、この点に注意してください。
つまり、 傷病の種類や治療方法によって、先進医療を受けられる医療機関は決まっています ので、希望する先進医療を受けるために、遠い地域まで行かなければならない場合もあります。
参考として、先進医療の重粒子線治療を現在行っている医療機関を掲載しておきます。
■先進医療の重粒子線治療を行っている医療機関
| 山形県 | 山形大学医学部附属病院 |
| 群馬県 | 群馬大学医学部附属病院 |
| 千葉県 | 国立研究開発法人量子科学技術研究開発機構 QST病院 |
| 神奈川県 | 神奈川県立がんセンター |
| 大阪府 | 大阪重粒子線センター |
| 兵庫県 | 兵庫県立粒子線医療センター |
| 佐賀県 | 九州国際重粒子線がん治療センター |
(出典)厚生労働省より(令和8年8月1日現在)
1-2. 先進医療にかかる費用は全額自己負担!
先進医療にかかる技術料は公的医療保険制度の対象とならないため 全額自己負担 となります。ただし、 診察料、検査料、投薬料、入院料などは公的医療保険が適用されます ので、この部分については高額療養費制度の対象となります。この点が、自由診療とは異なる点です。
 がん保険


 三大疾病保険


2.【事例でみる】先進医療を受けた場合の費用負担額
先進医療特約が必要かどうかの判断材料として、高額な費用がかかる先進医療を受けた場合にどれくらいの費用負担となるか事例をもとに計算してみましょう。
【事例】総医療費200万円 (先進医療費100万円+保険適用治療費100万円) のケース
このケースについて、自己負担額がいくらになるかみていきましょう。
2-1.基本的な費用負担の考え方
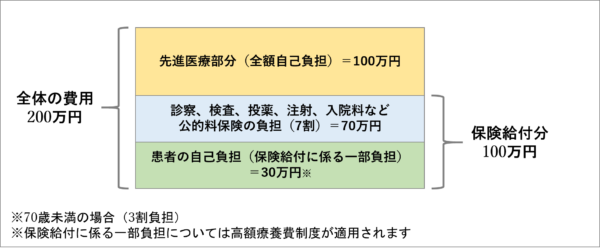
総医療費200万円のうち
先進医療に係る費用100万円は、患者が全額負担
通常の治療と共通する保険給付分(診察、検査、投薬、注射、入院料等 )の100万円は、公的医療保険適用
→ 70歳未満の人は 一部負担(自己負担)が3割なので、30万円を負担
※ただし、この部分は「高額療養費制度」が適用されるため自己負担額は更に減ります
となります。
以上により、 130万円 を負担 することになります。
■先進医療にかかる費用と自己負担
(出典)厚生労働省より
2-2.高額療養費を利用した場合の自己負担額
上記、130万円の自己負担額のうち30万(保険適用の医療費100万円)については高額療養費が適用されます。
仮に、今回の事例の患者さんが一般的な年収の会社員であった場合(標準報酬月額28万~50万円の人)、自己負担分30万円(医療費100万円)の部分は、高額療養費制度適用後には9万2,940円となります。
※一月分(1日から月末まで)の医療費の場合、以下の高額療養費の上限額の表参照
そのため、高額療養費制度を適用した自己負担分費用の合計は、以下の金額となります。
先進医療の技術料100万円 + 9万2,940円 = 109万2,940円
■高額療養費制度 【70歳未満・ひと月(月の初めから終わりまで)の上限額】
適用区分 | ひと月の上限額(世帯ごと) | |
ア |
年収約1,160万円~
| 270,300円+(医療費-901,000)×1% |
イ |
年収約770万円~約1,160万円
| 179,100円+(医療費-597,000)×+1% |
ウ |
年収約370万円~約770万円
| 85,800円+(医療費-286,000)×1% |
エ |
~年収約370万円
| 61,500円 |
オ | 住民税非課税者 | 36,900円 |
注:1つの医療機関等での自己負担(院外処方代を含みます。)では上限額を超えないときでも、同じ月の別の医療機関等での自己負担(69歳以下の場合は2万1000円以上であることが必要です。)を合算することができます。この合算額が上限額を超えれば、高額療養費の支給対象となります。
(出典)協会けんぽより
高額療養費のしくみやメリット、申請方法などは『 「高額療養費」を最大限活用する完全ガイド|過剰な医療保険は不要! 』をご覧ください。
3. 先進医療の費用はどのぐらいかかるの?
先進医療にかかる費用は、治療内容によって異なっていて、数万円程度のものから300万円以上など高額なものまであります。技術費用の一部を紹介しますので、先進医療特約の必要性を考えるにあたっての参考にしてください。
■先進医療の費用例 (令和6年7月1日~令和7年6月30日)
技術名 | 平均入院期間 | 年間実施件数 | 1件あたりの先進医療費用 |
子宮腺筋症病巣除去術 | 11.0日 | 43件 | 356,365円 |
陽子線治療 | 18.4日 | 739件 | 2,780,895円 |
重粒子線治療 | 4.0日 | 303件 | 3,189,452円 |
内視鏡的胃局所切除術 | 8.6日 | 53件 | 222,970円 |
集束超音波治療器を用いた前立腺がん局所焼灼・凝固療法前立腺がん(限局性のものに限る。) | 3.0日 | 51件 | 668,666円 |
多項目迅速ウイルスPCR法によるウイルス感染症の早期診断 | 89.3日 | 32件 | 35,535円 |
(出典)厚生労働省 中央社会保険医療協議会 総会(第641回)議事次第「先進医療の実績報告について 令和7年度 ( 令和6年7月1日~令和7年6月30日 ) 実績報告より」より
 医療保険


がん保険
 女性医療保険


三大疾病保険
4. 先進医療特約の選び方6つのポイント
現在発売されている医療保険やがん保険の多くが先進医療特約を付けられる仕様になっています。あらかじめセットされているものから、特約をセットするかどうか選択できるタイプなどもあり、どの保険商品に先進医療特約をセットするか検討も必要です。そのためのポイントや注意点をまとめましたので参考にしてください。
【ポイント1】
先進医療特約の保険料はそれほど高額ではない場合が多いので、
可能であればセットしておく方が無難
です。
【ポイント2】
先進医療は
特定の病院でしか受けられない
ため、いざというときに自分が遠くの病院まで出かけて治療を受けるのか?という点を考えることも必要です。
【ポイント3】
先進医療特約は、一般的に
1被保険者につき1保険会社なら1つしか加入できません
。そのため同じ保険会社で、医療保険とがん保険の両方に先進医療特約を付けることはできません。保険会社が別々の場合は複数加入でき、給付金も両方から受け取れますが、かかった実費を上限として支給されるタイプが多いため、
重複加入は保険料の無駄になる場合があります
。
【ポイント4】
先進医療特約は、
がん保険よりも医療保険にセットする
ことをお勧めします。がん保険の先進医療特約は、がんの治療のみを対象としていることが多くなっていますが、先進医療は、がん治療だけとは限らないからです。
【ポイント5】
先進医療特約には保険会社や商品によって、更新型と終身型の2種類がありますが、
終身型
の方が安心です。また、終身型であっても、途中で先進医療制度そのものが改定される可能性があることは留意しておきましょう。
【ポイント6】
先進医療の給付金について、保険会社から医療機関への
直接払いサービス
があるか、また、どの医療機関と提携しているかを確認しましょう。あとから給付金を受け取れるとしても、一時的にでも自分が立て替えて医療機関に支払うには高額となるケースもあり負担が大きいからです。
5.まとめ:先進医療特約はつけておいた方が無難
先進医療には高額な医療費を自己負担しなければならない治療があります。したがって、先進医療特約は保険料も安いため、医療保険に加入する際にはつけておいた方が無難です。ただし、何も考えずに付加するのではなく、上記「先進医療特約の選び方6つのポイント」の注意点などもしっかり理解して判断するようにしましょう。
※本記事は、2026年8月時点の情報をもとに作成しています。


