
生命保険の申込みをするとき、保険金受取人を誰にするか迷ったことはありませんか?
保険金受取人は誰でもなれるわけではなく、指定できる範囲が決まっています。
また、 生命保険の保険金受取人を誰にするかによって、保険金を受けとるときの税金の種類と受取額は大きく変わります。
今回は、生命保険の受取人に指定できる範囲をメインに、保険金を受けとるときの税金の種類と、保険金受取人を指定するときのポイントをお伝えします。
保険金受取人を誰にするか迷っている方、結婚や出産などのライフイベントで受取人を変更したい方など、是非ご参考にしてください。
1. 保険金受取人に指定できる範囲は配偶者と2親等以内の血縁者
生命保険に加入するときには、契約者、被保険者と合わせて、保険金の受取人を決める必要があります。
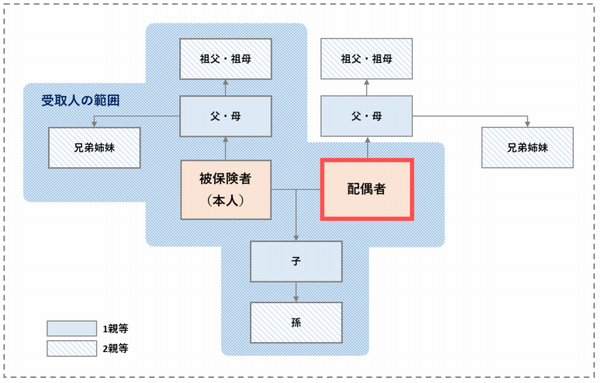
保険金受取人は誰でも指定できるわけではなく、生命保険を利用した犯罪や不正を防止するというモラルリスクの観点から、保険金受取人に指定できる範囲は決まっており、 基本的に配偶者や子や親などの2親等以内の血縁者 となっている保険会社が多いです。
受取人の範囲は下記の表を参考にしてください。
■保険金受取人に指定できる基本的な範囲
2.こんなパターンは受取人にできる?
2-1.内縁・婚約者の場合は?
保険会社によっては、 一定の条件のもと内縁・婚約者でも保険金受取人になれます。
同居の期間や、生計を共にしているか、また戸籍上の配偶者の有無などにより、保険金額に上限を設ける場合や、引受けができない可能性もありますが、まずは加入するときに「内縁・婚約者を保険金受取人にしたい」ということを伝えましょう。
また、ネットから保険に加入した場合、保険会社の担当者から連絡があり、直接面談をして申込み内容の確認が必要な場合もあります。
2-2.同性のパートナーの場合は?
現在では多くの生命保険会社で、 一定の条件を満たす場合には同性のパートナーを死亡保険金の受取人に指定することが可能 になっています。ただし、具体的な取扱いや必要書類は保険会社ごとに異なります。
手続きの際には、自治体が発行する「パートナーシップ証明書」などの証明書が、関係性を確認する資料として活用されています。
一方で、こうした証明書がない場合でも、住民票による同居の確認や、生計を共にしているかどうか、戸籍上の配偶者がいないことなどを確認することで、受取人として認められるケースもあります。
しかし、審査の結果によっては保険金額に上限が設定される場合や、契約の引受けができない場合もあります。そのため、生命保険に加入する際には、「同性のパートナーを保険金受取人に指定したい」という希望を事前に保険会社や担当者に伝え、必要な条件や手続きをしっかりと確認することが重要です。
<同性カップルを取り巻く環境>
現在、日本では同性同士の結婚は法的には認められていませんが、同性カップルを公的に認める取り組みとして、自治体による「パートナーシップ証明書」の導入が全国に広がっています。この制度は、同性カップルなどを婚姻に相当する関係として自治体が認め、証明書を発行するものです。2015年に東京都渋谷区と世田谷区で導入されて以降、普及が進み、2025年5月時点では導入自治体が530、人口カバー率は92.5%に達しています(渋谷区・認定NPO法人虹色ダイバーシティ「全国パートナーシップ制度共同調査」)。
また、G7の中で同性結婚またはそれに準じる制度を全国的に法制化していない国は日本のみです。こうした国際的な動向を踏まえると、将来的には日本でも同性婚やそれに準じるパートナー関係が法的に認められ、保険契約における保険金受取人の範囲にも含まれる可能性はあるのではないでしょうか。
2-3.お世話になったあの人は保険金受取人にできる?
人生において、病気やけがをしたときに看護や介護をしてくれた知人などとてもお世話になった相手に保険金を受け取って欲しいと思うことがあるかもしれません。
しかし、ひと昔前にはそこまで厳しくなかった保険金受取人の範囲ですが、保険金詐欺や保険金殺人などの犯罪防止のため、 原則として2親等以内の血縁者しか指定できないようになっています。
保険金受取人には指定できないので、現金など別の形で残す方法を考えましょう。
2-4.結婚していない相手との間に子がいる
結婚していない相手との子どもがいる場合、認知するかしないかにより2パターンに分けられ、それにより保険金受取人になれるかどうかが異なります。
- 認知する:戸籍上の父子関係となる(非嫡出子)
- 認知しない:血縁関係はあるが戸籍上は他人
つまり、法的には 認知しなければただの他人 となるため、お世話になった相手を保険金受取人にできないのと同じように、 認知しない子どもは保険金受取人にはなれません。
認知した場合は 「非嫡出子」 として、子ども側はもちろんのこと父親側の戸籍にもその事実が記載されるため、法的に親子関係が証明されます。
そのため、保険会社によっては一定の条件のもと保険金受取人に指定できます。
非嫡出子を保険金受取人にしたいときは、まずは保険に加入するときに「非嫡出子を保険金受取人にしたい」ということを伝えましょう。
※認知とは、婚姻関係のない男女の間に生まれた子どもを、父が自分の子どもとして認めることをいいます。認知するときには役所へ「認知届」を提出することではじめて法的に親子関係が成立するため、生命保険の受取人に指定したい場合は手続きを行う必要があります。
 生命保険
(死亡保険)


 終身保険


 定期保険


 収入保障保険

3.保険金受取人を変更したいとき
保険金受取人の変更は、 被保険者の同意を得た上で契約者が保険会社へ申し出ることですぐに変更の手続きが可能です。
保険金受取人を変更する際は、加入したときの保険営業担当や、保険会社へ直接連絡をすると良いでしょう。
保険金を受けとるときに保険金受取人が死亡していた場合、本来保険会社へ請求をするだけでよい手続きがとても煩雑になります。
そのため必ず保険金受取人は定期的に確認をして、必要があれば変更の連絡をしましょう。
4.被保険者の死亡時、保険金受取人がすでに死亡していたとき
保険金受取人が死亡していた場合、保険金受取人の法定相続人がその保険金を受けとることができます。
保険金受取人が死亡していた場合の例
- 契約者:夫
- 被保険者:夫
-
保険金受取人:妻(死亡)
被保険者(夫)の死亡時、保険金受取人(妻)がすでに死亡している場合、 妻の法定相続人である子、妻の両親、妻の兄弟姉妹などがその保険金を受けとることができます。
5.生命保険の受取人と税金
生命保険の保険金を受けとるときには税金がかかります。
その税金は3種類で、保険の契約形態によって、 相続税・贈与税・所得税 に分類されます。
また、その 税金の種類によって保険金の手取りの金額が異なってくる ため注意が必要です。
5-1.相続税
契約者(保険料を支払った人)= 被保険者の場合は、 相続税 となります。
(例)
- 契約者:夫
- 被保険者:夫
- 保険金受取人:妻や子
生命保険金の受取人が法定相続人であるときは、生命保険の非課税枠が適用となり 「500万円×法定相続人の数」が非課税 となります。
生命保険の非課税枠の計算例
- 家族構成:夫・妻・子3人
- 死亡:夫
-
法定相続人:妻・子3人(計4人)
非課税枠:500万円 × 4人 = 2,000万円
この場合、 生命保険の保険金に対して2,000万円までが非課税 となります。
ただし 相続人以外の人、相続を放棄した人が死亡保険金を受けとる場合は、非課税枠は適用されません 。受けとった死亡保険金が全て相続税の課税対象となります。
5-2.贈与税
契約者(保険料を支払った人)、被保険者、保険金受取人が全て異なる場合、 贈与税 となります。
(例)
- 契約者:夫
- 被保険者:妻
- 保険金受取人:子
5-3.所得税
契約者(保険料を支払った人)=保険金受取人の場合は、 所得税 となります。
(例)
- 契約者:夫
- 被保険者:妻
- 保険金受取人:夫
保険金の受けとり額の計算について詳しく知りたい方は、「
パッとわかる!生命保険の税金の種類と受けとり額の計算事例
」の記事をご確認ください。
6.まとめ:生命保険金の受取人は定期的に確認しよう!
生命保険の 受取人として指定できる範囲は、配偶者と2親等以内の血縁者 です。
しかし、2親等以内の血縁者がいない場合など、それ以外の人を指定したいときには、保険会社に確認をすることで条件によっては考慮される場合もあります。まずは保険会社へ確認をしてみると良いでしょう。
また、保険金受取人が死亡したときには必ず、契約者が保険金受取人の変更手続きを行っておきましょう。そうすることで、その保険契約の被保険者が死亡したときの保険金請求手続きが煩雑にならずにすみます。
保険金受取人を変更したいときには、保険に加入したときの担当者や、保険会社へ直接連絡をすると必要な手続きについて案内をうけることができます。


