がん治療は近年大きく変化しており、遺伝子情報などをもとに患者ごとに治療を選ぶ「個別化医療」が広がっています。
治療の選択肢がより多様化する一方で、公的医療保険の対象外となる治療が選択肢となることも増え、 従来の標準治療を前提としたがん保険だけでは備えきれない費用が生じる可能性もでてきました 。こうした変化を踏まえ、がん保険の保障内容も見直されつつあります。
本記事では、がん治療における最近の傾向と、自由診療をはじめとする保険外治療に備える最新の保障トレンドを解説します。
 がん保険


 三大疾病保険


1. がん治療はどう変わっているのか
がん保険について考えるときは、保障プランだけでなく、がん治療そのものがどのように変化しているのかを知っておくことも大切です。まずは、近年のがん治療の変化について見ていきましょう。
1-1. 一人ひとりに合わせた治療へ
最近のがん治療では、患者ごとに最適な治療を選択する「個別化医療」が広がっています。これは、がんの種類だけでなく、遺伝子の変異などの情報も踏まえて治療方針を決める考え方です。
これまでのがん治療では、肺がんや大腸がん、乳がんといったがんの種類ごとに治療法や薬が選ばれるのが一般的でした。しかし 近年では、同じ種類のがんであっても、遺伝子変異などの特徴に応じて有効と考えられる治療が異なることが分かってきており、より個別化された治療が行われるようになっています 。
こうした個別化医療は、主に1つまたは少数の遺伝子を調べる「がん遺伝子検査」や、多数の遺伝子を同時に調べる「がん遺伝子パネル検査」の結果をもとに行われます。肺がんや大腸がん、乳がんなど一部のがんでは、医師の判断により遺伝子検査が実施され、その結果をもとに治療薬を選択することも、すでに標準的な医療の一部となっています。
こうした流れは実際の検査数にも表れています。がん遺伝子パネル検査の保険診療開始以降、検査データの登録数は増加傾向にあり、 2019年6月1日から2026年10月31日までの累計登録数は約15万0957人 (※) となっています。
※ 出典: 国立がん研究センター がんゲノム情報管理センター(C-CAT)「C-CAT登録状況」
1-2. 治療の選択肢が広がる理由
個別化医療が進むことで、がん治療の選択肢は大きく広がっていますが、患者ごとの遺伝子情報に応じた治療を検討する場合、標準治療だけでは十分に対応しきれないケースも見られます。
保険診療の範囲では選択できる治療が限られるため、たとえば遺伝子検査の結果によっては、国内では未承認の薬や適応外使用の薬剤、研究段階の医療などが候補となることがあります。こうした治療は、公的医療保険の対象外であったり、一定の条件のもとでのみ保険診療と併用できたりするため、通常の保険診療とは異なる扱いになります。
このような保険適用外の治療は、公的医療保険との関係で次のように整理することができます。
評価療養
将来的な保険適用に向けて、有効性や安全性などを評価している医療(先進医療など)。保険外併用療養費制度の対象となるため、 通常の保険診療と共通する部分には公的医療保険が適用され、先進医療などの特別な部分は自己負担 となります。
患者申出療養
患者の申し出をもとに、国の確認を経て実施される医療。評価療養と同様に保険外併用療養費制度の対象で、 通常の保険診療と共通する部分には公的医療保険が適用されますが、患者申出療養にかかる費用は自己負担 となります。
自由診療
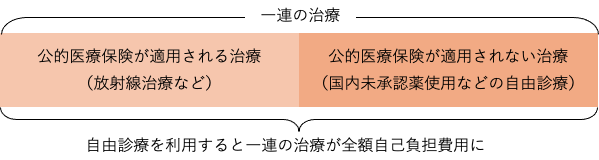
公的医療保険の対象外となる医療。原則として、 自由診療を含む一連の診療全体が全額自己負担 となります。
1-3. 自由診療と費用の負担
近年は、がん領域において新薬の開発が進み、海外では承認されている一方で、日本では未承認であったり適応外とされていたりする医薬品も増えています。こうした治療を選択する場合には、保険診療の枠内では対応できず、自由診療として実施されることがあります。
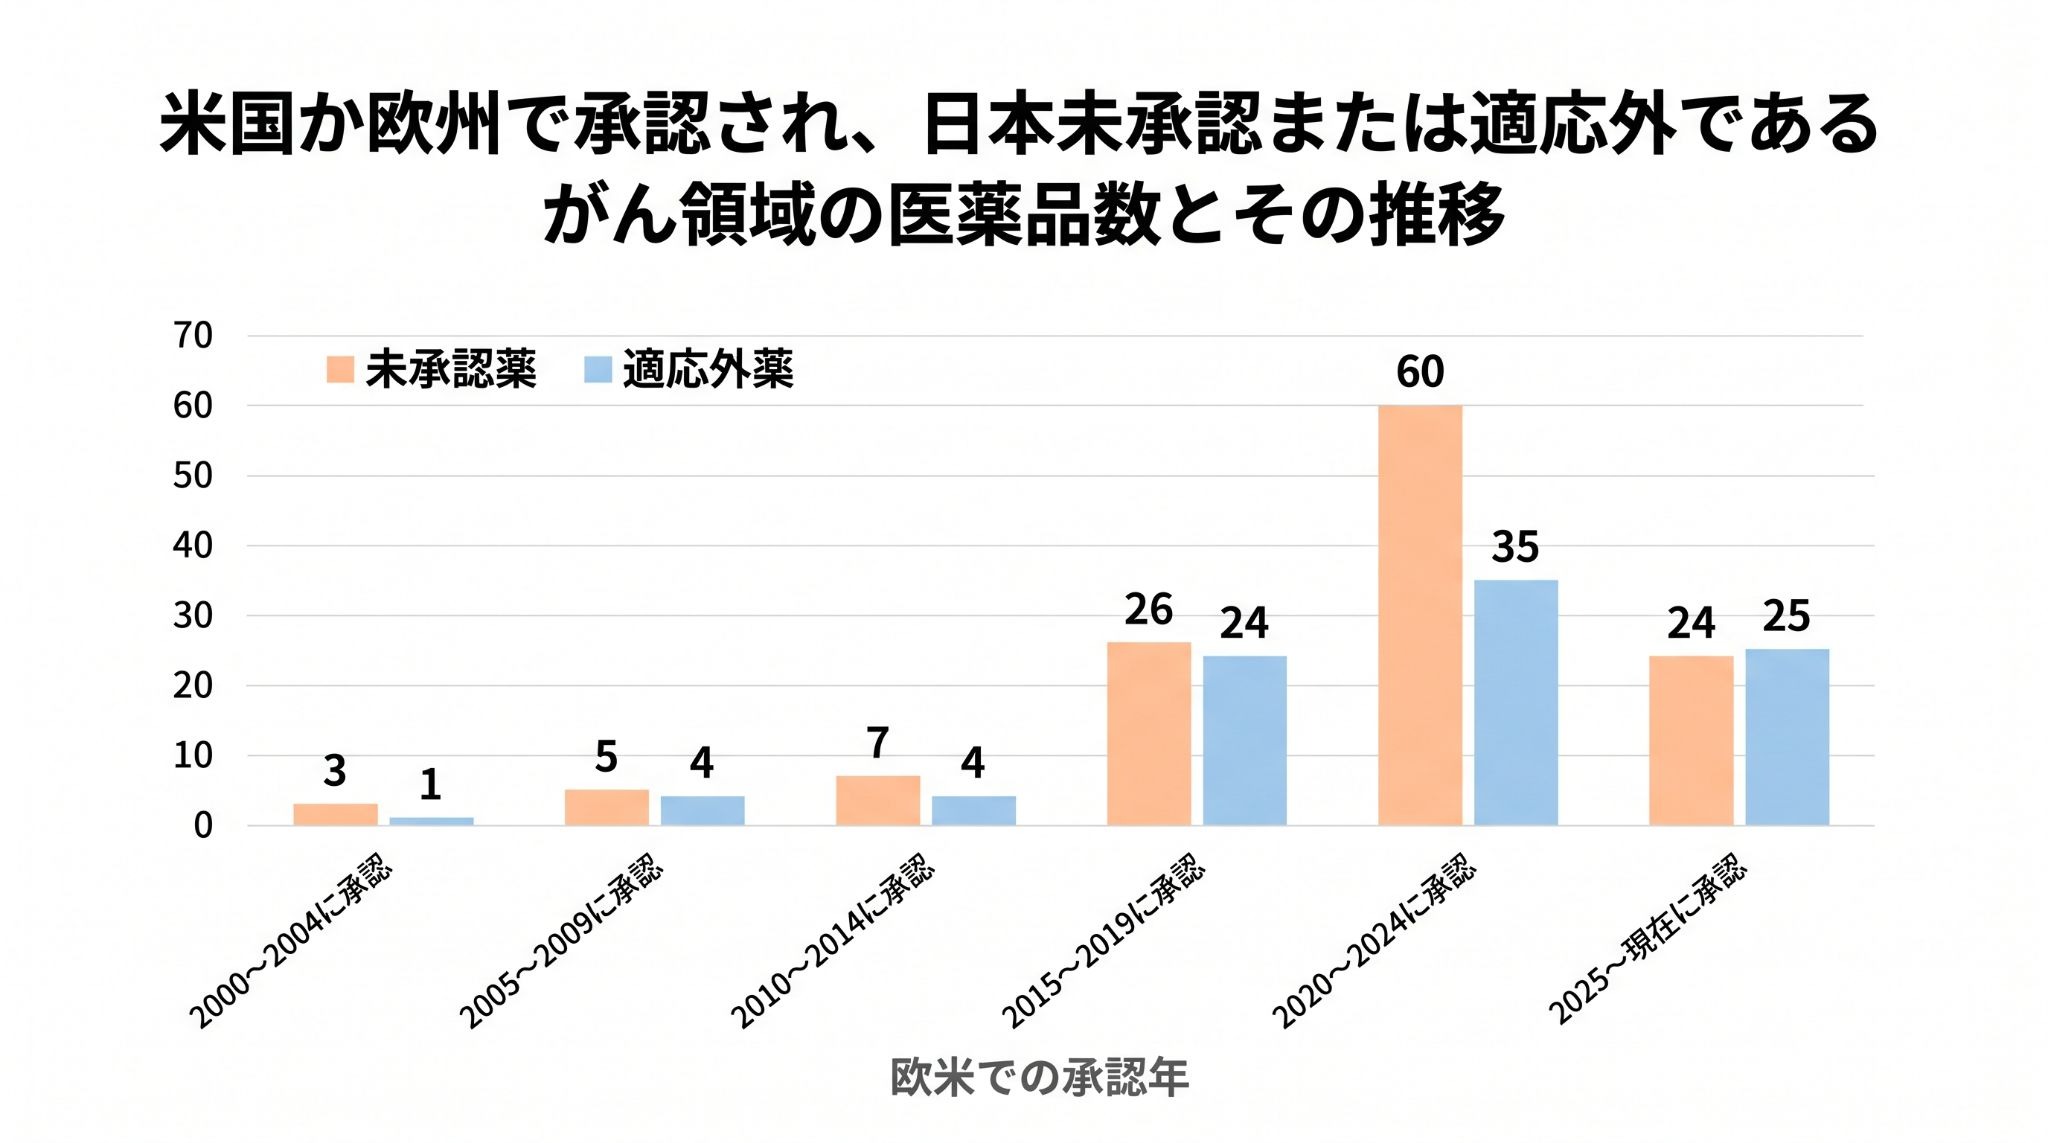
※2026年3月31日時点での情報に基づく
出典:国立がん研究センター「 国内で薬機法上未承認・適応外である医薬品について 」
自由診療には、公的医療保険のような自己負担割合(原則3割)や高額療養費制度といった仕組みが適用されません。そのため、治療内容や薬剤、実施期間によっては、 1回の治療や一連の治療全体で数十万円から数百万円規模の費用がかかる ケースもあります。
また、自由診療を検討する際には、「混合診療」の扱いにも注意が必要です。日本では原則として保険診療と自由診療の併用は認められておらず、 一部でも自由診療が含まれる場合には、その診療全体が保険外扱いとなり、費用が全額自己負担となることがあります 。
このように、自由診療は治療の選択肢を広げる一方で、費用面での負担が大きくなりやすいという特徴があります。
がん保険
三大疾病保険
2. 自由診療に備える保険の広がり
2-1. 従来のがん保険では足りない理由
これまでのがん保険は、入院や手術、放射線や化学療法といった治療を中心に保障する設計が主流でした。公的医療保険の対象となる標準治療を前提とし、その自己負担部分を補う役割が中心だったといえます。
しかし、ここで見てきたように、がん治療は個別化医療の進展によって変化し、保険診療の枠を超えた治療が検討される場面も増えてきました。こうした変化に対して、従来の保障だけでは十分に対応しきれないケースも考えられます。
2-2. 自由診療に対応する保障とは
そのような背景を受けて、最近では保険診療外の治療に備える保障を特約として付加できる商品が登場しています。これらの特約の大きな特徴は、高額になりやすい治療費に対して、実際にかかった費用に応じて給付を受けられる点にあります。
こうした保障により、 治療費の負担を理由に選択肢を狭めることなく、より幅広い治療を検討しやすくなるというメリットがあります 。
2-3. 保障の仕組みと違いのポイント
自由診療などに対応する特約では、実際にかかった治療費に応じて給付される「実費補償型」の給付が主流です。また、 給付の上限は通算で最大1億円程度とする設計が一般的 です。高額になりやすい自由診療でも、治療費を気にすることなく、自分に合った治療が選べるような保障になっていると言えます。ただし、がん治療に関連する診療であれば何でも対象になるわけではなく、対象となる治療や医療機関、給付条件は商品ごとに定められています。
保障の対象となる範囲については、自由診療に加えて、評価療養(先進医療を除く)を含むのが基本です。なお、先進医療については通常、別枠の「先進医療特約」でカバーされるため、本特約の対象からは除外されているケースが多く見られます。一方、患者申出療養については対象とするかどうかには商品ごとに違いがあります。
さらに
多くの商品では、特約の保険期間が5年更新型
となっています。がん治療は日々進歩しており、対象となる治療内容も変化していくため、一定期間ごとに保障内容や保険料率を見直すことができる仕組みが採られています。これにより、医療の実態に即した保障を維持しやすくなっています。
3. 検査にも広がる保険の保障
3-1. 治療を決めるための検査とは
すでに説明したように、がん遺伝子パネル検査は、複数の遺伝子を同時に解析し、その結果をもとに治療方針を検討する検査です。個別化医療の進展にともない、治療を選択するための前提となる重要なプロセスとして位置づけられています。
この検査は、がんの遺伝子変異を網羅的に調べることで、効果が期待できる薬剤や治療の可能性を探るものであり、従来の「診断のための検査」という役割にとどまらず、「治療選択の起点」としての意味合いを持つようになっています。
3-2. 検査費用と保険のギャップ
がん遺伝子パネル検査は、一定の条件を満たす場合には保険診療として実施されますが、対象は限られており、 条件に該当しない場合には自由診療 として行われることがあります。
自由診療のがん治療に備える特約は広がってきていますが、その多くは 「治療」 を対象としており、検査そのものについては保障の対象外となっているケースがほとんどです。
3-3. 検査までカバーする保障の登場
こうした背景を受けて、近年では、がん遺伝子パネル検査そのものを保障の対象とする商品も登場しています。
こうした商品では、自由診療として実施される検査費用に対応するだけでなく、検査のために必要となる交通費や宿泊費などを含めて保障する設計となっているものもあります。
また、検査とその後の治療を一体として捉え、継続的に備えることができる仕組みが採られている点も特徴です。ただし、 保障の対象となるのは国が指定する「がんゲノム医療中核拠点病院」など、所定の医療機関で受けた検査に限られるケースが一般的 である点には注意が必要です。
このように、がん保険の保障は、治療費への備えに加えて、治療方針の検討に必要な検査費用などを補う付加的な保障にも広がり始めています。
4.まとめ
個別化医療の進展により、がん治療の選択肢は大きく広がっており、公的医療保険の枠を超えた治療が現実的な選択肢となる場合も増えてきました。
ただし、そうした治療を受ける場合、費用面での負担は大きくなる可能性があります。こうした新しい治療にも備えたいという場合には、自由診療を保障する特約に注目することが重要です。